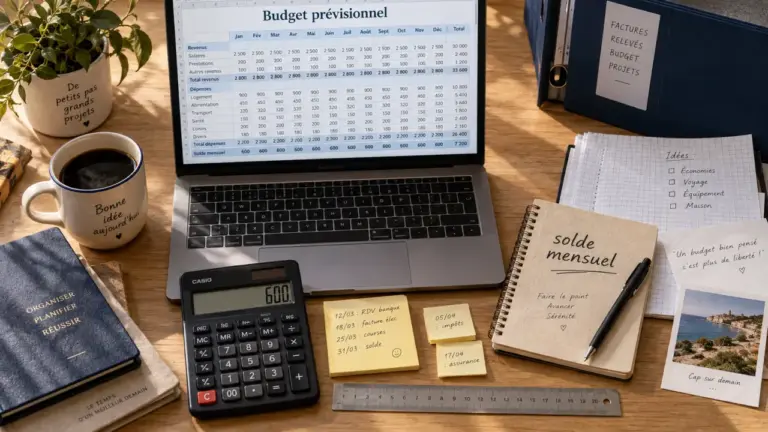
Un budget prévisionnel permet de vérifier, avant le lancement ou au début d’une période d’activité, si les recettes attendues couvrent les dépenses. Un tableau mensuel rend visibles les charges récurrentes, les coûts ponctuels et les périodes où la trésorerie risque de devenir insuffisante.
Sommaire
À quoi ressemble un budget prévisionnel utile ?
Un budget prévisionnel est une projection chiffrée des encaissements et des décaissements sur une période définie, le plus souvent un an. Il peut servir à une création d’entreprise, une activité indépendante, une association, un commerce ou un projet événementiel. Son objectif n’est pas de prévoir l’avenir au centime près, mais de prendre des décisions à partir d’hypothèses explicites.
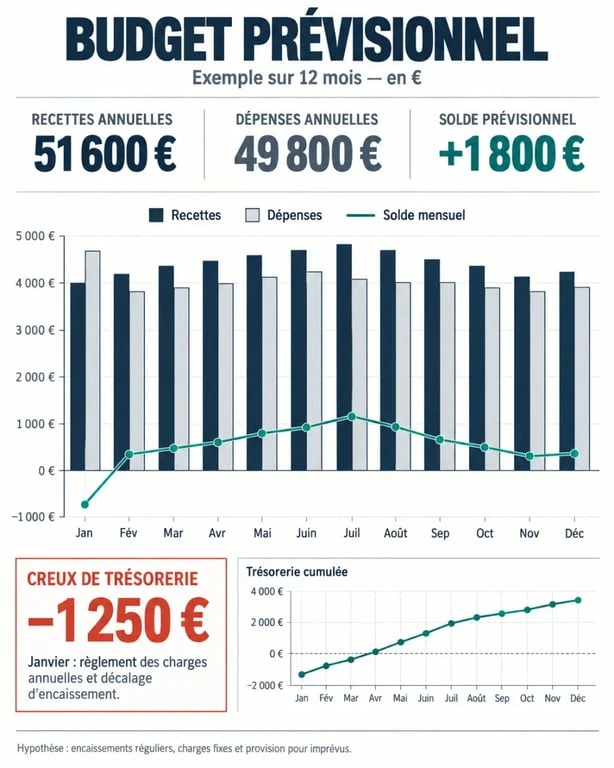
Le tableau doit répondre à trois questions concrètes : quelles recettes sont attendues, quelles dépenses devront être réglées et quel solde restera disponible à la fin de chaque mois. Cette dernière ligne compte particulièrement. Un projet peut être rentable sur l’année tout en rencontrant une difficulté de trésorerie si les dépenses arrivent avant les paiements des clients.
Les rubriques à prévoir dès le départ
Les recettes regroupent les ventes, les prestations, les cotisations, les subventions d’exploitation, les dons ou les autres revenus liés au projet. Les dépenses doivent distinguer les charges fixes, comme le loyer, les assurances, les abonnements, les salaires et les honoraires, des charges variables, comme les achats de marchandises, les frais de livraison, les commissions ou les coûts de production. Ajoutez aussi les impôts et taxes, les remboursements d’emprunt et les investissements lorsqu’ils entraînent une sortie d’argent.
Une colonne par mois est généralement plus utile qu’un total annuel isolé. Elle fait apparaître la saisonnalité : une activité de restauration, de commerce ou d’événementiel ne génère pas forcément le même niveau de recettes toute l’année. Pour un business plan, la projection peut ensuite être prolongée sur 3 ou 5 ans, mais la première année mérite le niveau de détail le plus précis.
Exemple de budget prévisionnel sur 12 mois
Voici un exemple volontairement simplifié pour une activité de services. Les montants sont illustratifs. Ils montrent la logique de calcul d’un modèle Excel ou d’un tableur, sans correspondre à un niveau de coûts applicable à toutes les activités.
| Rubrique | Janvier | Février | Mars | Total annuel estimé |
|---|---|---|---|---|
| Prestations encaissées | 2 500 € | 3 000 € | 3 500 € | 36 000 € |
| Autres recettes | 0 € | 300 € | 0 € | 1 200 € |
| Total recettes | 2 500 € | 3 300 € | 3 500 € | 37 200 € |
| Charges fixes | 1 450 € | 1 450 € | 1 450 € | 17 400 € |
| Charges variables | 650 € | 780 € | 900 € | 9 600 € |
| Investissements et frais ponctuels | 1 200 € | 0 € | 300 € | 2 500 € |
| Total dépenses | 3 300 € | 2 230 € | 2 650 € | 29 500 € |
| Solde mensuel | -800 € | 1 070 € | 850 € | 7 700 € |
Le mois de janvier est déficitaire malgré un total annuel positif. Sans réserve de départ, ce décalage peut empêcher de régler une facture ou une échéance. Dans votre fichier, ajoutez une ligne « solde de trésorerie initial », puis une ligne « solde de trésorerie final ». Le solde final d’un mois devient le solde initial du mois suivant. Le budget devient alors un tableau de bord financier qui suit réellement l’argent disponible.
Construire votre tableau sans oublier les dépenses invisibles
Partir d’hypothèses vérifiables
Commencez par lister les recettes attendues selon leur date réelle d’encaissement, et non selon la seule date de vente. Un devis signé, une facture émise et un paiement reçu ne correspondent pas toujours au même mois. Pour les dépenses, consultez les contrats, les échéanciers, les relevés antérieurs, les devis fournisseurs et les tarifs d’abonnement. Chaque montant doit être relié à une hypothèse simple : nombre de clients, prix moyen, volume vendu ou fréquence d’achat.
Une hypothèse prudente est plus utile qu’un objectif optimiste. Vous pouvez créer trois scénarios financiers : prudent, réaliste et favorable. Comparez-les surtout sur les mois où le solde de trésorerie est le plus bas. Cette méthode aide à repérer un besoin de financement ou à décider qu’un investissement doit être reporté.
Traiter le lancement comme une période distincte
Au démarrage, certaines dépenses arrivent avant les premiers encaissements : matériel, dépôt de garantie, communication, stock initial ou outils numériques. Regroupez-les dans une rubrique dédiée pour ne pas les confondre avec les coûts habituels de fonctionnement. Vous pourrez ainsi vérifier si l’activité courante s’équilibre et déterminer le montant à financer avant que le cycle commercial ne prenne le relais.
Les oublis qui faussent le plus souvent le résultat
- les frais bancaires, les commissions de paiement et les abonnements logiciels ;
- les assurances, les taxes, les cotisations et les frais administratifs ;
- la TVA lorsqu’elle est applicable, ainsi que les délais entre sa collecte et son paiement ;
- le renouvellement du matériel, les réparations et les dépenses de communication ;
- les délais de règlement des clients et les acomptes versés aux fournisseurs.
Ces lignes paraissent secondaires lorsqu’elles sont prises séparément. Cumulées, elles expliquent souvent pourquoi un budget annoncé à l’équilibre devient déficitaire. Prévoyez une ligne « imprévus » raisonnable et indiquez ce qu’elle couvre. Cela vaut mieux que de laisser des sorties d’argent en dehors du tableau.
Adapter le modèle à une entreprise, une association ou une activité indépendante
La structure de base reste identique, mais les catégories doivent correspondre au fonctionnement réel du projet. Un modèle générique sert de point de départ. Il ne doit pas être recopié sans adaptation.
| Profil | Recettes à distinguer | Dépenses à suivre en priorité |
|---|---|---|
| Créateur d’entreprise | Ventes, prestations, apports, emprunts | Investissements, stock, loyer, salaires, marketing |
| Indépendant | Prestations facturées, acomptes, revenus récurrents | Cotisations, outils, déplacements, sous-traitance |
| Association | Cotisations, dons, billetterie, subventions | Locations, matériel, assurances, frais de manifestation |
Pour une association, séparez les subventions déjà acquises de celles qui sont seulement demandées. Pour un commerce, suivez le stock et les achats fournisseurs au plus près. Pour une activité de services, le point critique se situe souvent entre les heures vendues, les frais de sous-traitance et les délais de paiement. Des intitulés personnalisés rendent le budget plus lisible pour vous, vos associés, un financeur ou un expert-comptable.
Ne pas confondre budget, trésorerie et documents prévisionnels
Le budget prévisionnel rassemble les recettes et les dépenses planifiées. Il aide au pilotage de l’activité. Le plan de trésorerie prévisionnel détaille davantage le calendrier des encaissements et des décaissements. Il répond à une question simple : « aurai-je assez d’argent disponible ce mois-ci ? »
Le compte de résultat prévisionnel mesure la rentabilité attendue sur une période. Il tient compte de notions comptables qui ne correspondent pas toujours à un paiement immédiat, comme les amortissements. Le bilan prévisionnel présente ce que l’organisation possède et ce qu’elle doit à une date donnée. Enfin, le plan de financement vérifie que les ressources de départ couvrent les besoins de lancement et les investissements.
Ces documents se complètent. Un budget mensuel solide fournit des hypothèses cohérentes pour le compte de résultat et aide à bâtir un plan de trésorerie crédible. Pour un dossier de financement, conservez les calculs et les devis qui justifient chaque poste important.
Faire vivre le budget pour en faire un outil de décision
Un fichier créé dans Excel n’a de valeur que s’il est mis à jour. Une révision mensuelle permet de remplacer les estimations par les recettes encaissées et les dépenses réellement payées, puis de mesurer les écarts. Un retard de paiement, une hausse du coût d’achat ou une vente supérieure aux prévisions devient ainsi visible assez tôt pour agir.
- Conservez la version initiale du budget pour mesurer les écarts.
- Actualisez les mois restants à partir des informations réelles.
- Notez la cause des différences significatives au lieu de modifier les chiffres sans explication.
- Décidez d’une action : relancer des factures, réduire une dépense, ajuster les prix ou rechercher un financement.
Vous pouvez créer votre propre modèle de budget prévisionnel en reprenant les colonnes de l’exemple et en ajoutant vos lignes métier. Pour un projet complexe, un accompagnement à la création d’entreprise ou l’avis d’un expert-comptable peut aider à vérifier les hypothèses fiscales, sociales et financières avant de vous engager.
Mis à jour le 22 septembre 2026