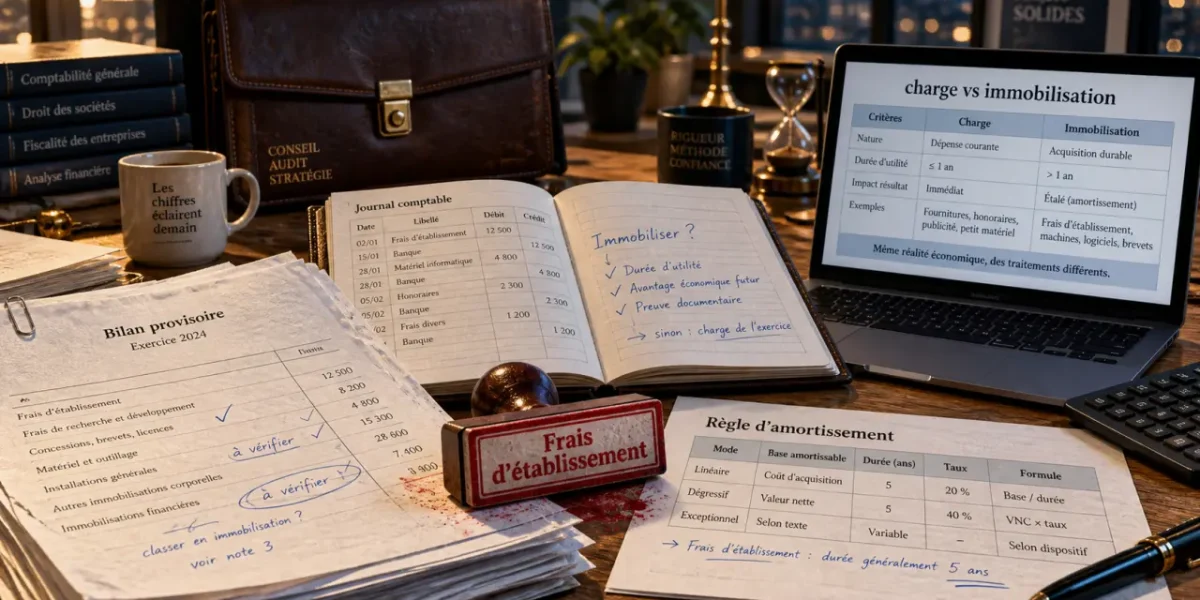
La gestion des frais d’établissement est une étape déterminante lors de la création d’une société ou lors d’opérations exceptionnelles comme une fusion ou une augmentation de capital. Ces dépenses, souvent perçues comme de simples coûts administratifs, offrent des leviers comptables et fiscaux majeurs pour la santé financière de la structure. Maîtriser la distinction entre la déduction immédiate et l’immobilisation permet d’optimiser la gestion dès les premiers mois d’activité et d’améliorer la présentation des comptes.
Sommaire
Qu’est-ce que les frais d’établissement ?
Le Plan Comptable Général (PCG) définit les frais d’établissement comme les dépenses engagées lors d’opérations conditionnant la création ou le développement de l’entreprise. Ces coûts sont strictement encadrés par l’article R123-186 du Code de commerce. Il ne s’agit pas de charges d’exploitation courantes, mais de dépenses spécifiques liées à la structure même de l’entité.
Testez vos connaissances sur les frais d’établissement
La loi limite ces frais à une liste précise d’opérations, car ils ne constituent pas des actifs ayant une valeur de revente sur le marché. Ils sont assimilés à des non-valeurs dans le langage financier : ils ne représentent pas un bien tangible, mais un investissement immatériel nécessaire au démarrage ou à la transformation de l’activité. Cette distinction est fondamentale pour comprendre pourquoi leur traitement comptable diffère des investissements classiques comme le matériel ou les stocks.
Typologie des opérations concernées
Pour être qualifiées de frais d’établissement, les dépenses doivent impérativement être liées à des événements structurants pour l’entreprise. Parmi les plus courants, on retrouve les frais de constitution, qui incluent les honoraires de conseil, notamment ceux des avocats et experts-comptables, les frais d’immatriculation, les annonces légales et les droits d’enregistrement. Les frais de premier établissement englobent les dépenses liées à la mise en place initiale, telles que les études de marché préalables au lancement ou les frais de recherche et développement spécifiques.
Les opérations sur le capital constituent également une catégorie majeure. Les coûts engendrés par une augmentation de capital, une fusion, une scission ou une transformation de la forme juridique sont éligibles à ce traitement. Enfin, les frais de publicité et de prospection peuvent, dans des cas précis, être intégrés à cette catégorie s’ils sont directement liés au lancement d’une nouvelle activité significative. Il est crucial de distinguer ces éléments des achats de matériel, du mobilier ou des stocks, qui relèvent d’autres sections comptables et doivent être immobilisés selon leurs propres règles d’usage.
Traitement comptable : le choix entre charge et immobilisation
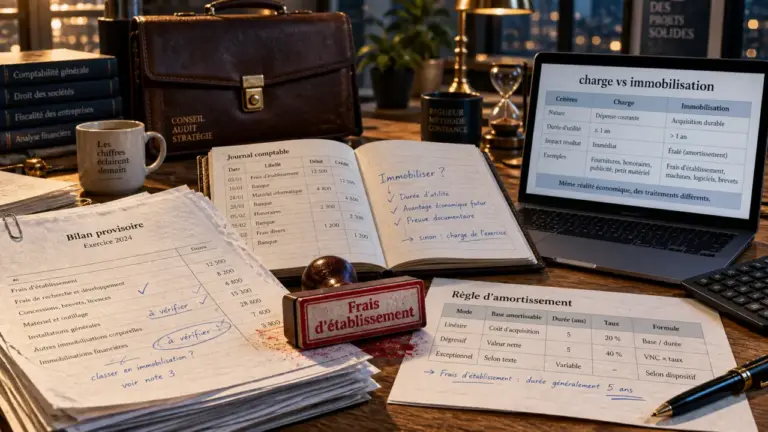
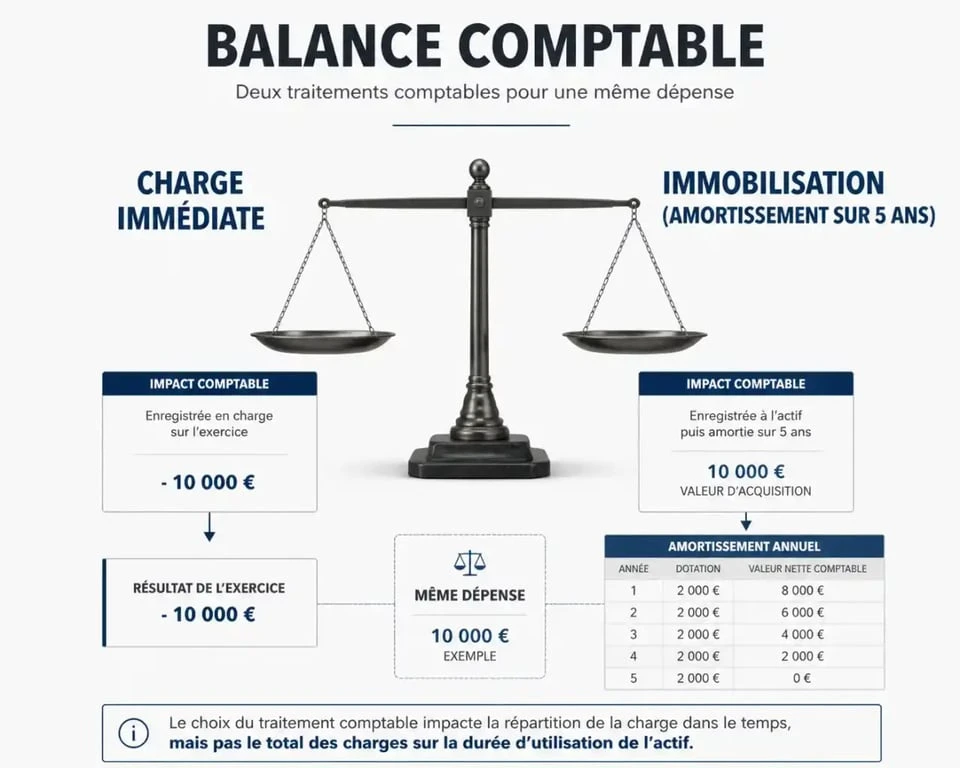
L’entreprise dispose d’une option comptable pour traiter ces frais : les déduire intégralement en charges lors de l’exercice au cours duquel ils ont été engagés, ou les activer à l’actif du bilan. Cette décision impacte directement la lecture des comptes et la stratégie financière.
La déduction immédiate en charges est l’option la plus simple. Les frais sont comptabilisés dans le résultat de l’exercice au cours duquel ils sont payés. Cette méthode réduit mécaniquement le bénéfice imposable de l’année de création. Pour une entreprise prévoyant des pertes les premières années, cette option peut sembler moins avantageuse puisqu’elle augmente le déficit, mais elle permet de ne pas alourdir le bilan avec des actifs sans valeur réelle.
L’immobilisation des frais consiste à inscrire ces dépenses à l’actif du bilan. Ils ne sont alors plus considérés comme une charge immédiate, mais comme un investissement. Cela permet d’étaler la charge sur plusieurs exercices grâce à l’amortissement. Ce choix agit comme un catalyseur pour la structure financière : en activant ces frais, vous préservez votre résultat immédiat et améliorez vos ratios de solvabilité aux yeux des partenaires bancaires, tout en lissant l’impact sur vos résultats futurs.
Les règles de l’amortissement
Lorsque vous optez pour l’immobilisation des frais d’établissement, vous êtes tenu de les amortir sur une durée définie. La réglementation comptable française impose une limite stricte : l’amortissement doit être réalisé sur une période maximale de 5 ans. Il est impossible d’amortir ces frais sur une durée indéterminée, car la valeur de ces dépenses s’efface naturellement avec le temps.
En pratique, la plupart des entreprises choisissent une durée comprise entre 3 et 5 ans. Une fois que ces frais sont intégralement amortis, ils disparaissent de l’actif du bilan. Durant la période d’amortissement, il est interdit de procéder à une distribution de dividendes si le montant des réserves libres n’est pas suffisant pour couvrir la valeur nette comptable des frais d’établissement non encore amortis. Cette règle vise à protéger les créanciers en s’assurant que l’entreprise ne distribue pas de bénéfices fictifs alors qu’elle porte des actifs immatériels non amortis.
Optimisation fiscale et conseils d’expert
Le choix entre déduction immédiate et amortissement doit répondre à une stratégie globale. Si votre entreprise réalise un bénéfice dès sa première année, l’immobilisation permet de lisser la charge fiscale et de conserver une meilleure trésorerie. À l’inverse, si vous anticipez un démarrage lent, la déduction immédiate peut être préférable pour assainir rapidement le bilan en ne laissant figurer que des actifs réels.
Plusieurs erreurs sont fréquentes et doivent être évitées. Il ne faut jamais confondre les frais d’établissement avec les charges d’exploitation courantes, comme les fournitures de bureau ou les abonnements. De même, l’oubli de l’interdiction de distribuer des dividendes en présence de frais à l’actif peut entraîner des conséquences juridiques. Enfin, la documentation est primordiale : chaque euro comptabilisé doit être justifié par une facture ou un acte notarié précis en cas de contrôle fiscal.
La gestion de ces frais nécessite une rigueur constante. Il est recommandé de se rapprocher d’un expert-comptable dès la phase de création pour valider le traitement le plus pertinent en fonction de votre business plan et de vos objectifs de croissance. Une stratégie bien pensée dès le départ permet de sécuriser vos comptes et de rassurer vos futurs investisseurs ou partenaires bancaires.
Mis à jour le 15 septembre 2026